Domain casting-in-berlin.de kaufen?
Wir ziehen mit dem Projekt
casting-in-berlin.de um.
Sind Sie am Kauf der Domain
casting-in-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain casting-in-berlin.de kaufen?
St. Georg oder St. Pauli?
Das hängt von den persönlichen Vorlieben ab. St. Georg ist ein Stadtteil in Hamburg, der für seine multikulturelle Atmosphäre und seine Nähe zum Stadtzentrum bekannt ist. St. Pauli hingegen ist berühmt für sein Nachtleben, seine Kneipen und Clubs, sowie für das berühmte Rotlichtviertel Reeperbahn. Beide Stadtteile haben ihren eigenen Charme und bieten verschiedene Möglichkeiten für Unterhaltung und Freizeitaktivitäten. **
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
Ähnliche Suchbegriffe für Steuerrecht ST
Top-Angebote
Produkte zum Begriff Steuerrecht ST:
-
Spinnrute Mass Beat II Casting Casting, Casting / 216cm 20-55gEine Castingrute mit einem hypermodernen japanischen Designstil. Der dünne und ultraleichte Carbonblank enthält Powerlux 300 Nanoharz und ist mit einem Fuji-Rollenhalter, Fuji K-Ringen mit Alconite-Einlagen und einem EVA-Griff ausgestattet.103,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
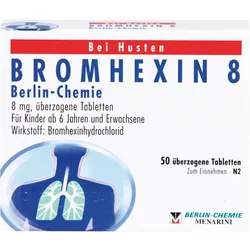
Bromhexin 8 Berlin Chemie 50 STDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim). Es wird angewendet zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wichtige Hinweise (Pflichtangaben): Bromhexin 8 Berlin-Chemie, überzogene Tabletten. Wirkstoff: Bromhexinhydrochlorid. Anwendungsgebiete: zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Bromhexin 8 Berlin-Chemie 8 mg, überzogene Tabletten, zur Anwendung bei Kindern ab 6 Jahren und Erwachsenen Wirkstoff: Bromhexinhydrochlorid Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Einnahme dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen. Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Wenn Sie sich nach 4 -- 5 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt. Was in dieser Packungsbeilage steht: WAS IST BROMHEXIN 8 BERLIN-CHEMIE UND WOFÜR WIRD ES ANGEWENDET? WAS SOLLTEN SIE VOR DER EINNAHME VON BROMHEXIN 8 BERLIN-CHEMIE BEACHTEN? WIE IST BROMHEXIN 8 BERLIN-CHEMIE EINZUNEHMEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST BROMHEXIN 8 BERLIN-CHEMIE AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN 1. WAS IST BROMHEXIN 8 BERLIN-CHEMIE UND WOFÜR WIRD ES ANGEWENDET? Bromhexin 8 Berlin-Chemie ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim). Bromhexin 8 Berlin-Chemie wird angewendet zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. 2. WAS SOLLTEN SIE VOR DER EINNAHME VON BROMHEXIN 8 BERLIN-CHEMIE BEACHTEN? Bromhexin 8 Berlin-Chemie darf nicht eingenommen werden, wenn Sie allergisch gegen Bromhexinhydrochlorid oder einen der in Abschnitt 6. genannten sonstigen Bestandteile dieses Arzneimittels sind. Kinder: Bromhexin 8 Berlin-Chemie soll wegen des zu hohen Wirkstoffgehalts nicht bei Kindern unter 6 Jahren angewendet werden. Warnhinweise und Vorsichtsmaßnahmen: Im Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über schwere Hautreaktionen. Falls bei Ihnen ein Hautausschlag auftritt (einschließlich Schleimhautschädigungen im Mund, Hals, Nase, Augen und Genitalbereich) beenden Sie bitte die Anwendung von Bromhexin 8 Berlin-Chemie und holen Sie unverzüglich ärztlichen Rat ein. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie Bromhexin 8 Berlin-Chemie einnehmen: wenn Sie an einem Magen- oder Zwölffingerdarmgeschwür leiden oder in der Vergangenheit gelitten haben, da Bromhexin 8 Berlin-Chemie die Schleimhaut-Barriere von Magen und Darm beeinflussen kann. bei einigen seltenen Erkrankungen der Bronchien, die mit übermäßiger Sekretansammlung einhergehen (z.B. malignes Ziliensyndrom). In diesen Fällen sollte Bromhexin 8 Berlin-Chemie wegen eines möglichen Sekretstaus nur unter ärztlicher Kontrolle angewendet werden. bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung (Bromhexin 8 Berlin-Chemie wird dann auf ärztliche Anweisung in größeren Einnahmeabständen oder in verminderter Dosis angewendet). Bei schwer gestörter Nierenfunktion muss mit einer Anreicherung der in der Leber gebildeten Abbauprodukte von Bromhexin 8 Berlin-Chemie gerechnet werden. Insbesondere bei längerfristiger Behandlung sollte die Leberfunktion gelegentlich überwacht werden. Anwendung von Bromhexin 8 Berlin-Chemie zusammen mit anderen Arzneimitteln: Informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel anwenden, kürzlich andere Arzneimittel angewendet haben oder beabsichtigen, andere Arzneimittel anzuwenden. Bei kombinierter Anwendung von Bromhexin 8 Berlin-Chemie und hustenstillenden Mitteln (Antitussiva) kann aufgrund des eingeschränkten Hustenreflexes ein gefährlicher Sekretstau entstehen, so dass die Indikation zu dieser Kombinationsbehandlung besonders sorgfältig gestellt werden sollte. Bei Anwendung von Arzneimitteln, die Reizerscheinungen im Magen-Darm-Trakt verursachen, ist eine Verstärkung4,35 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter

-
Wie finde ich eine vertrauenswürdige Castingagentur für meine Schauspiel- oder Modelkarriere? Wie kann ich mich bei einer Castingagentur am besten bewerben und erfolgreich vorsprechen?
1. Recherchiere im Internet nach renommierten Castingagenturen mit positiven Bewertungen und Erfolgsgeschichten. 2. Schicke deine Bewerbung mit professionellen Fotos und einem aussagekräftigen Lebenslauf an die Agentur. 3. Bereite dich gründlich auf das Vorsprechen vor, sei authentisch und zeige dein Talent und deine Persönlichkeit. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht ST:
-
Spinnrute Mass Beat II Casting Casting, Casting / 216cm 20-55gEine Castingrute mit einem hypermodernen japanischen Designstil. Der dünne und ultraleichte Carbonblank enthält Powerlux 300 Nanoharz und ist mit einem Fuji-Rollenhalter, Fuji K-Ringen mit Alconite-Einlagen und einem EVA-Griff ausgestattet.103,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
St. Georg oder St. Pauli?
Das hängt von den persönlichen Vorlieben ab. St. Georg ist ein Stadtteil in Hamburg, der für seine multikulturelle Atmosphäre und seine Nähe zum Stadtzentrum bekannt ist. St. Pauli hingegen ist berühmt für sein Nachtleben, seine Kneipen und Clubs, sowie für das berühmte Rotlichtviertel Reeperbahn. Beide Stadtteile haben ihren eigenen Charme und bieten verschiedene Möglichkeiten für Unterhaltung und Freizeitaktivitäten. **
-
Was ist das Steuerrecht in Griechenland?
Das Steuerrecht in Griechenland basiert auf dem Einkommensteuergesetz und dem Mehrwertsteuergesetz. Es gibt verschiedene Steuersätze für Einkommen, Kapitalerträge und Immobilien. Griechenland hat auch eine Reihe von Steuererleichterungen und -anreizen, um Investitionen und wirtschaftliches Wachstum zu fördern. **
-
Wie finde ich eine vertrauenswürdige Castingagentur für meine Schauspiel- oder Modelkarriere? Wie kann ich mich bei einer Castingagentur am besten bewerben und erfolgreich vorsprechen?
1. Recherchiere im Internet nach renommierten Castingagenturen mit positiven Bewertungen und Erfolgsgeschichten. 2. Schicke deine Bewerbung mit professionellen Fotos und einem aussagekräftigen Lebenslauf an die Agentur. 3. Bereite dich gründlich auf das Vorsprechen vor, sei authentisch und zeige dein Talent und deine Persönlichkeit. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Steuerrecht ST
-
Bromhexin 8 Berlin Chemie 50 STDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim). Es wird angewendet zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wichtige Hinweise (Pflichtangaben): Bromhexin 8 Berlin-Chemie, überzogene Tabletten. Wirkstoff: Bromhexinhydrochlorid. Anwendungsgebiete: zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Bromhexin 8 Berlin-Chemie 8 mg, überzogene Tabletten, zur Anwendung bei Kindern ab 6 Jahren und Erwachsenen Wirkstoff: Bromhexinhydrochlorid Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Einnahme dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen. Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Wenn Sie sich nach 4 -- 5 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt. Was in dieser Packungsbeilage steht: WAS IST BROMHEXIN 8 BERLIN-CHEMIE UND WOFÜR WIRD ES ANGEWENDET? WAS SOLLTEN SIE VOR DER EINNAHME VON BROMHEXIN 8 BERLIN-CHEMIE BEACHTEN? WIE IST BROMHEXIN 8 BERLIN-CHEMIE EINZUNEHMEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST BROMHEXIN 8 BERLIN-CHEMIE AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN 1. WAS IST BROMHEXIN 8 BERLIN-CHEMIE UND WOFÜR WIRD ES ANGEWENDET? Bromhexin 8 Berlin-Chemie ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim). Bromhexin 8 Berlin-Chemie wird angewendet zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. 2. WAS SOLLTEN SIE VOR DER EINNAHME VON BROMHEXIN 8 BERLIN-CHEMIE BEACHTEN? Bromhexin 8 Berlin-Chemie darf nicht eingenommen werden, wenn Sie allergisch gegen Bromhexinhydrochlorid oder einen der in Abschnitt 6. genannten sonstigen Bestandteile dieses Arzneimittels sind. Kinder: Bromhexin 8 Berlin-Chemie soll wegen des zu hohen Wirkstoffgehalts nicht bei Kindern unter 6 Jahren angewendet werden. Warnhinweise und Vorsichtsmaßnahmen: Im Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über schwere Hautreaktionen. Falls bei Ihnen ein Hautausschlag auftritt (einschließlich Schleimhautschädigungen im Mund, Hals, Nase, Augen und Genitalbereich) beenden Sie bitte die Anwendung von Bromhexin 8 Berlin-Chemie und holen Sie unverzüglich ärztlichen Rat ein. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie Bromhexin 8 Berlin-Chemie einnehmen: wenn Sie an einem Magen- oder Zwölffingerdarmgeschwür leiden oder in der Vergangenheit gelitten haben, da Bromhexin 8 Berlin-Chemie die Schleimhaut-Barriere von Magen und Darm beeinflussen kann. bei einigen seltenen Erkrankungen der Bronchien, die mit übermäßiger Sekretansammlung einhergehen (z.B. malignes Ziliensyndrom). In diesen Fällen sollte Bromhexin 8 Berlin-Chemie wegen eines möglichen Sekretstaus nur unter ärztlicher Kontrolle angewendet werden. bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung (Bromhexin 8 Berlin-Chemie wird dann auf ärztliche Anweisung in größeren Einnahmeabständen oder in verminderter Dosis angewendet). Bei schwer gestörter Nierenfunktion muss mit einer Anreicherung der in der Leber gebildeten Abbauprodukte von Bromhexin 8 Berlin-Chemie gerechnet werden. Insbesondere bei längerfristiger Behandlung sollte die Leberfunktion gelegentlich überwacht werden. Anwendung von Bromhexin 8 Berlin-Chemie zusammen mit anderen Arzneimitteln: Informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel anwenden, kürzlich andere Arzneimittel angewendet haben oder beabsichtigen, andere Arzneimittel anzuwenden. Bei kombinierter Anwendung von Bromhexin 8 Berlin-Chemie und hustenstillenden Mitteln (Antitussiva) kann aufgrund des eingeschränkten Hustenreflexes ein gefährlicher Sekretstau entstehen, so dass die Indikation zu dieser Kombinationsbehandlung besonders sorgfältig gestellt werden sollte. Bei Anwendung von Arzneimitteln, die Reizerscheinungen im Magen-Darm-Trakt verursachen, ist eine Verstärkung4,35 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Difrax Neusjesreiniger Nieuw Model 1 St SaugerDer blaue Difrax Nasensauger entfernt schnell und einfach Nasenschleim. Ist Ihr Baby oder Kleinkind erkältet und plagt es sich mit einem verstopften Näschen herum, leistet dieser Nasensauger gute Dienste. Inklusive Ersatztülle. Altersempfehlung: ab 0+ Monate.Anwendung:Feuchten Sie den schmalen Teil des transparenten Saugteils an. Drücken Sie daraufhin den Pumpball ein und bringen Sie die Tülle vorsichtig in ein Nasenloch, sodass keine Luft mehr entweichen kann. Halten Sie das andere Nasenloch mit dem Finger zu und lassen Sie den Pumpball langsam los. Das Nasensekret wird jetzt abgesaugt und verschwindet in der Tülle. Reinigen Sie danach sowohl die Tülle als auch den Pumpball mit warmem Wasser und Seife.6,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.